
こんにちは、もとよしです。
今回は、民間の保険に関する僕の実体験のお話です。
YouTubeで、こんな動画を見たことはないですか?
 YouTube
「民間の保険にお金をかけすぎてない?」
「場合によっては、民間医療保険は無駄さ!」
僕はめっちゃ見てきました。
例えば、こちらの税理士『大河内 薫 先生』の動画は、
とてもわかりやすいので、よく見ます。
ものすごくわかりやすくて、オススメです!
この動画を見て、思ったことは、
「ミスった〜!民間保険の入り方・・」
ちなみに、過去の僕は、こうやって民間の保険に入りました↓
「家族いるし、なんかあったときのために、生命保険も医療保険もガッツリ入っておかないとなぁ」
「でも、保険ってややこしいから、よくわからないんよね」
「大手保険会社に全部組んでもらおう!おかませで!」
めんどくさくて、思考停止。
これが、良くなかったですね。
しかし、保険のことを色々勉強すると、
「自分や家族にとってはこの時の保険は最適解ではない」
と思うようになったわけです。
要は、今のやり方はお金の無駄遣い、もっといい方法がある、ということ。
 もとよし
勉強しなかったら、やばかっただろうな・・
今回は、
・僕が保険料を下げたいと思った理由
・どのくらい下げたのか
・保険料を下げた分、どうやって備えるのか
・保険料見直しの具体的なやり方
について、僕が勉強&実践したことを書いていきます。
僕が、民間の保険料を下げたいと思った理由
支出を減らして、資産を守るため
保険料を下げたいと思った理由は、『自分(家族)の資産を守るため』です。
当たり前のことを言いますが、
資産を作るには、『収入を増やす』、『支出を減らす』の2つの方法があります。
今回の場合は、『支出を減らす』です。
とにかく保険料が高い!
僕自身、以前から「保険料高いなあ」と思っていました。
28歳から37歳まで、毎月15,000円払っていましたからね。
年間18万円です。
10年間で180万円…(今、書いててビビりました)。
そして、病気も怪我もせず、健康体でやったので、受け取り金額は0円です。まあ結果論ですが。
 もとよし
38歳の保険更新のとき、保険料を下げるよう見直したんです。
それで、一旦10,207円(年間12万円)まで下げました。
それでも、「まだ高いな」と思いました。
YouTubeや本、Voicy、ネットなど、あらゆるメディアで、
「民間の保険にお金を使いすぎるのは勿体無い」という情報を得て、
その中身を勉強すればするほど、僕もその内容に同感しました。
そして、「もっと自分で考えて、保険の見直しをしないと!」と思い立ったのです。
 もとよし
『支出を減らす』で大事なことは、大きな固定費から見直すこと。
スマホ代や保険料の見直しは優先的にやるべきだと、僕は思っています。
結論、いくら下げたのか?
具体的には、これだけ下げました。
変更前:月額10,207円
変更後:月額 1,261円
(差額8,946円)
差額は月間8,946円。
1年間に換算すると、年間107,352円分、保険の支払い金額を下げました。
なにを変えたのか?
今回、保険会社も保障内容も、ガラリと変えました。
保険会社は?
FWD生命保険という保険会社にしました。
保険会社で選んだというより、商品で選んだだけですが。
変更点をまとめると↓
| 変更前 | 変更後 | |
|---|---|---|
| 月額 | ¥10,207 | ¥1,261 |
| 保険会社 | ⚫︎⚫︎生命 | FWD生命保険 |
| 商品名 | ⚫︎⚫︎パック | FWD収入保障 |
| 保険内容 | 生命保険+医療保険 | 生命保険のみ |
| 契約期間 | 2022年3月1日〜 2032年3月1日 ※2024年1月に解約済 | 2024年2月1日〜 2038年1月31日 |
| 次回更新後の 月額 | ¥21,989 (次回10年、増額) | 更新自体なし (55歳まで) |
 もとよし
僕にとってのポイントは、
・月額費用が安いこと
・生命保険のみにして医療保険を外したこと
・55歳までの保険にしたこと
「そんな保険で大丈夫?」と思われるかもしれませんね。
全然、大丈夫です。
その理由を説明する前に、保障内容をもう少し詳しく解説します。
保障内容は?
保障内容の変更点は以下です。
| 変更前(月額10,207円) | 変更後(月額1,261円) |
|---|---|
| 【生命保険】月額5,574円 ▼死亡して受け取れる金額 ・終身保険(75歳払込満了):50万円 ・定期保険(75歳まで自動更新):1,370万円 【医療保険】月額4,633円 ▼体に何かが起きて受け取れる金額 ・三大疾病、要介護、身体障害:400万円 ・上皮内がん、狭心症、糖尿病の合併症:100万円 ・年金(80歳まで自動更新):80万円 | 【生命保険】月額1,261円 ▼死亡して受け取れる金額 ・自分が死亡した後、55歳になる年まで、毎月10万円受け取れる。 例えば、45歳で死亡すると、 10万円×12ヶ月×10年間=合計1,200万円 受け取ることができる。 またラスト5年は最低支払保証期間となり、50歳から55歳の間ならいつ死亡しても、必ず合計600万円受け取ることができる。 |
簡単にまとめると、
変更前は、
『年寄りになっても、死亡したらたくさんお金がもらえる』
『大病になったら、お金がもらえる』
という感じ。
変更後は、
『死亡する時期が若いほどたくさんお金がもらえるけど、年を取るごとに保障額が減る』
『大病への保障額はなし』
というもの。
 もとよし
え?
変更後の保障って、いいとこ無しじゃん!
 もとよし
と思うかもしれませんが、実はかなり魅力的なのです。
ここが魅力的だった
今回のFWD収入保障(月額1,261円)は、僕にはピッタリ。
とても魅力的だと思いました。
魅力的なポイント
どの点かというと↓
・月額費用が安いこと(これは何度も言っているけど)
・保障額が適正であること
まず、何度もいってますが、安いこと。これが一番の魅力!
掛け捨てで、戻ってこないお金なんだから。
そしてその安さを実現しているのが、『保障額が適正』だから。
『保障額が適正』とは何かというと、多すぎないということ。
・・・「多すぎない?」「どういうこと?」ってなりますよね。
順を追って、説明します。
ライフサイクルにあった必要な保障額
こちらの図は、生涯にかかるお金のイメージです↓
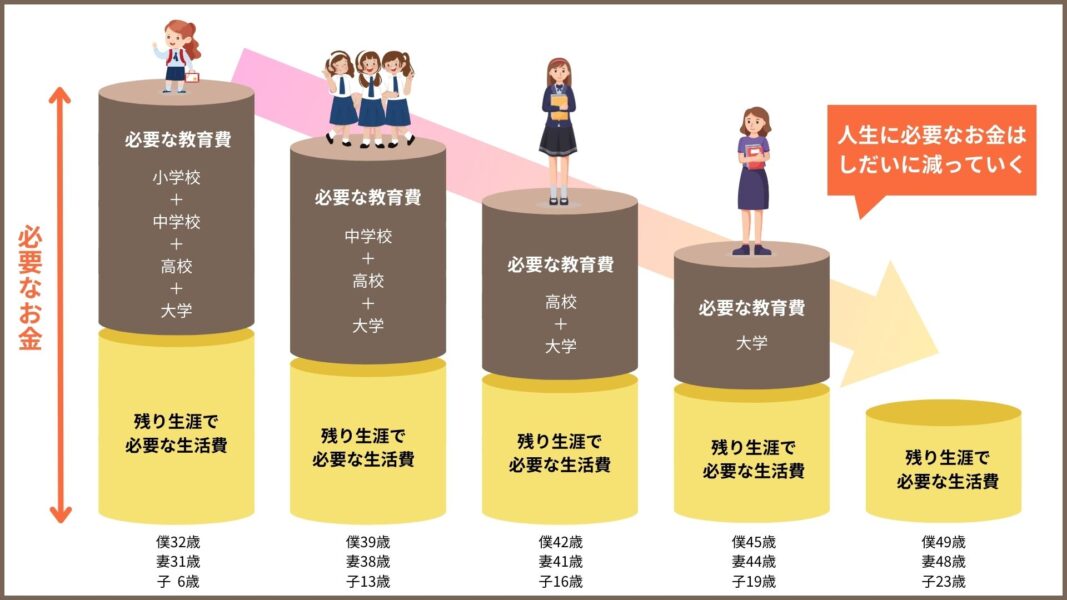
当たり前のことですが、図のように、
基本的には時が経過するごとに、残りの生涯にかかるお金は減ります。
そして、変更後の生命保険(月額1,261円)も、生涯にかかるお金と同様に、
時が経過するごとに、保障額が減ります。
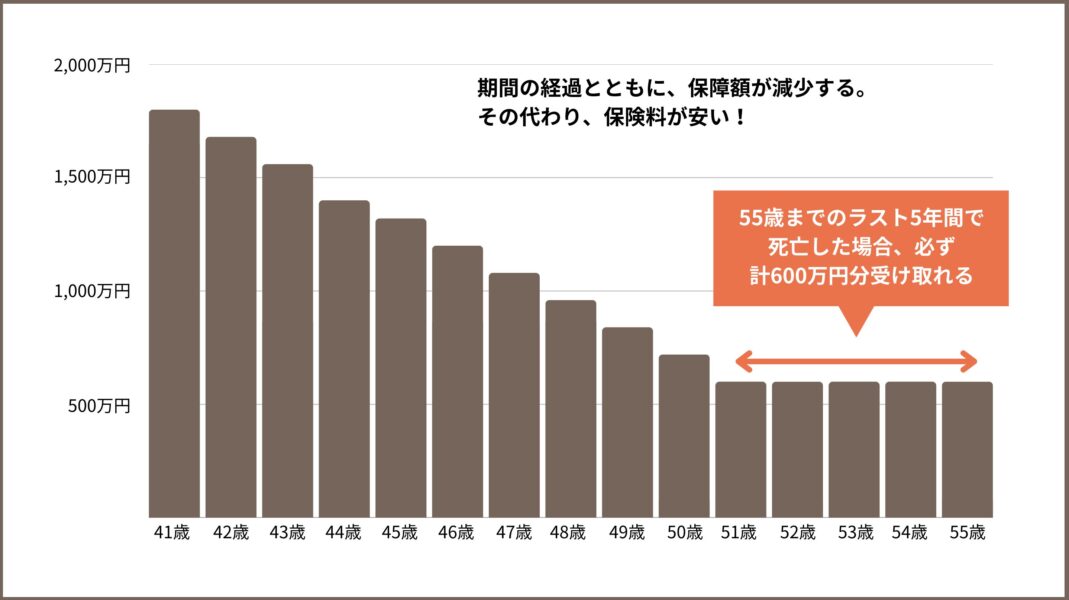
この手の生命保険のタイプを『収入保障型』と言うそうです。
これが、『保障額が適正』ということ。
子供が巣立った後に、「追加でそんなにお金が必要か?」と言われると、そんなことはない(場合が多いはず)。
ある程度の貯蓄や資産運用をしている方なら、生命保険はこの形の方が適している、かもしれません。
高い保険料払うなら、NISAに回すほうがよい(僕は)
もちろん、保障額が大きい方が安心ですが、
僕自身は、自分が40代50代で死亡する確率は低いと思っています。
もとよし健康診断オールAだし(視力以外)、
不健康な偏った食事もしないし、
週1回走ってるし、
100歳以上健康に生きるつもりだし!
あくまで個人的な考えですが、
『掛け捨て』でお金をドブに捨てるなら、
必要最低限の保障額が得られればいいので、生命保険代は安い方がいいです。
もとよし万が一死亡しても、NISAの資産運用でリカバーできる。
(※筆者のNISAの記事はこちら)
そもそも死亡しなかったら、保険料は全部無駄だし。
保険料を安くして、その分をNISAに追加投資すれば、
より堅調な資産作りができるしね。
保険料を下げた分、どうやって備えるのか?
もとよし保険料を下げて、保障内容も下がった。
でも、個人的には問題ないと思っている。
では、どうやってリカバーするのかを解説します。
生命保険は『NISAの資産形成』と『健康維持』でリカバーする
生命保険については、前述したとおり。
僕はNISAでコツコツ資産運用していて、
60歳の時点で1,900万円までは作れると計算しています。
詳しくはこちら↓
ちなみに、今回保険を変えることで浮いた、差額の月間約9,000円をNISAに追加投資すれば、
60歳の時点で、2,200万円以上になります。(利回り5%計算)
子供が巣立てば、貯金額も増えると思うので、
保険金に頼らなくてもお金は用意できるかなと思っています。
あと、健康維持は超重要。
不摂生な生活を送っているお父さんの場合は、ガッツリした保険に入っておいた方がいいかもですね。。
でも、保険料は高くなる。
いや、そもそも、不摂生とはおさらばして、家族のために健康を維持しましょう!
てか、保険のことを気にする前に、健康のことを気にするのが先です。
もとよし僕はタバコを35歳でやめました!
医療保険は『国の健康保険』でリカバーできる!
医療保険は、生命保険より単純です。
会社員の多くの方が、社会保険(健康保険+厚生年金)に入っているはず。
この『健康保険』が、実はかなりのチート性能。
貯蓄が50万円以上ある人なら、民間の医療保険は要らないのでは?と思います。
健康保険とは?
日本の公的医療保険。
会社勤め(週20時間以上勤務)の方なら、給与から天引きされているヤツです。
(なお、自営業など会社勤めしていない方は、国民健康保険を支払っています)
健康保険のチート性能
もとよし健康保険の内容は、知らないと損するかも!
健康保険に入っていれば、保険診療の医療費負担が3割で済む、
ということはほとんどの方が知っていると思います。
しかし、健康保険には、もっとすごいチート性能が2つあります。
チート①:高額療養費制度
↑めちゃ強
チート②:傷病手当金
※チート①は健康保険(会社員)と国民健康保険(自営業)のどちらも適用可。チート②は健康保険(会社員)のみ適用。
1つずつ、簡単に解説します。
チート①:高額療養費制度
保険診療でどんなに医療費がかかっても、自己負担額は月間約6万円〜約26万円でOKという、とんでもない制度。
(厚労省参考ページ)
例えば、「今月100万円の医療費がかかった😭」という場合でも、
『自己負担額は9万円で済む』みたいなことです。
 もとよし
医療費がどれだけかかっても、
自己負担額に上限が設けられているんだ!
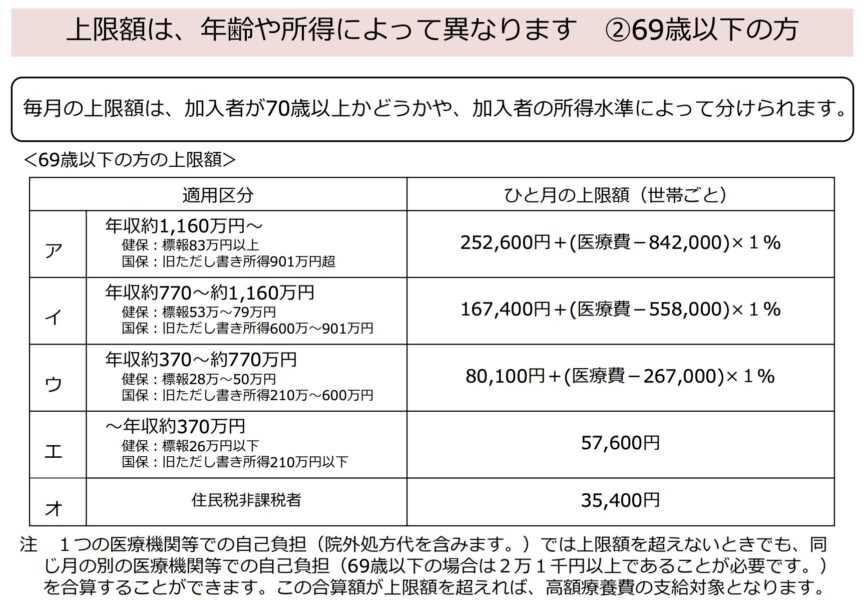
なお、自己負担の上限額は、年収で決まっています。
【”年収別” 自己負担の上限額】
・年収300万円 → 57,600円
・年収500万円 → 約9万円
・年収800万円 → 約17万円
・年収1,000万円 → 約26万円
もとよしちなみに、がん治療でさえ、平均60万円〜100万円くらいの治療費、
入院平均日数は20日をきる、とされています。
参考:厚労省(がんに対する留意事項)
上限額を支払えるだけの貯蓄・余力があれば、
何十年も高い医療保険を払い続ける方がマイナスになる、かもです。
※上限額については、厚生労働省のHP(リンク)で確認できます。
チート②:傷病手当金
病気やケガで会社を長期間休んだ場合、通算1年半の間、およそ給与の2/3の金額が支給される制度。
(厚労省参考ページ)
もし、自分が病気やケガで会社に行けなくなっても、
1年半の療養中は給与の2/3くらいの生活保障が出ますよ、というもの。
2/3も支給されるのだから、かなり助かる。
もう少し細かな条件は、
・会社の業務外・通勤外で起きた病気やケガが原因である
・病気や怪我で会社を連続で3日間休んだあと、4日目から支給される
・支給を開始した日から、通算1年6ヶ月の間支給される
・支給額は、標準報酬月額×2/3
※標準報酬月額:その年の4~6月の3ヵ月間の給料の月平均額。通常毎年7月1日に算出される。
もとよし傷病手当金は、健康保険(会社員)の加入者のみに適用される。
だから僕は、複業は色々やるけど、会社員のままでいようと思っている。
【おまけ】業務でのケガや病気には、労災保険しか勝たん!
雇用されている方であれば、必ず入っている保険があります。
正社員でも、週1日勤務のパートアルバイトでも、派遣社員でも、時短の契約社員でも、必ず入る保険。
それは、労災保険です。(厚労省参考ページ)
もとよし労災保険は会社が全額支払ってくれています。
給与明細でも見ないから、気づけないですよね。
でも、実は入っているんです。会社の義務です。
(厚労省による義務説明)
この労災保険、業務や通勤中に起きたケガや病気に対しては、最強格のカードです。
・病気・ケガ:療養補償給付(医療費全額タダ)
・休業補償給付:仕事に行けない間、およそ給料の80%を支給
・長期闘病:傷病補償年金
・障害:障害補償給付
・要介護:介護補償給付
・死亡:遺族補償年金(300万円〜)葬祭料(31万円〜)
もとよしもし、今入っている民間保険が、
健康保険や労災保険と同じような保障内容であれば、
その民間保険は見直してもいいかもしれませんね。
保険料見直しの具体的なやり方
もとよし僕は保険に関してはド素人です。
では、どうやって保険の変更方法を決めたのか?
僕は保険についてあまり知識がなかったので、まずは、お金のみらいマップに相談。
ここ、無料で相談できるので、かなりオススメです。
NISAなどの資産運用や、保険のこと、子供の学費の作り方などなんでも相談でき、
お金のリテラシーを上げるための勉強にもなります。
僕は、保険については全くの無知でしたので、
無料で活用させていただきました(^^)!
当時のことはこちらの記事に。
もとよし最終的には今回のように自分が納得できる形で、
保険料を下げることができたので、
相談して良かったと思っています!
\無料でカンタン!お金のことならなんでもOK/
まとめ
今回は、僕自身の保険見直し体験を記事にしました。
今回僕は民間保険料を下げましたが、その分NISAに回して、
+αの資産構築をしていくつもりです。
家族構成や仕事状況、貯蓄などによって、保険は何が最適なのかはバラバラですが、
僕みたいに、生命保険と医療保険を見直した方が良さそう、という方もいらっしゃると思います。
そんな方にとって少しでも参考になれれば、幸いです。
コメント